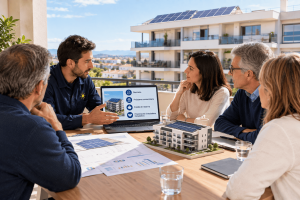
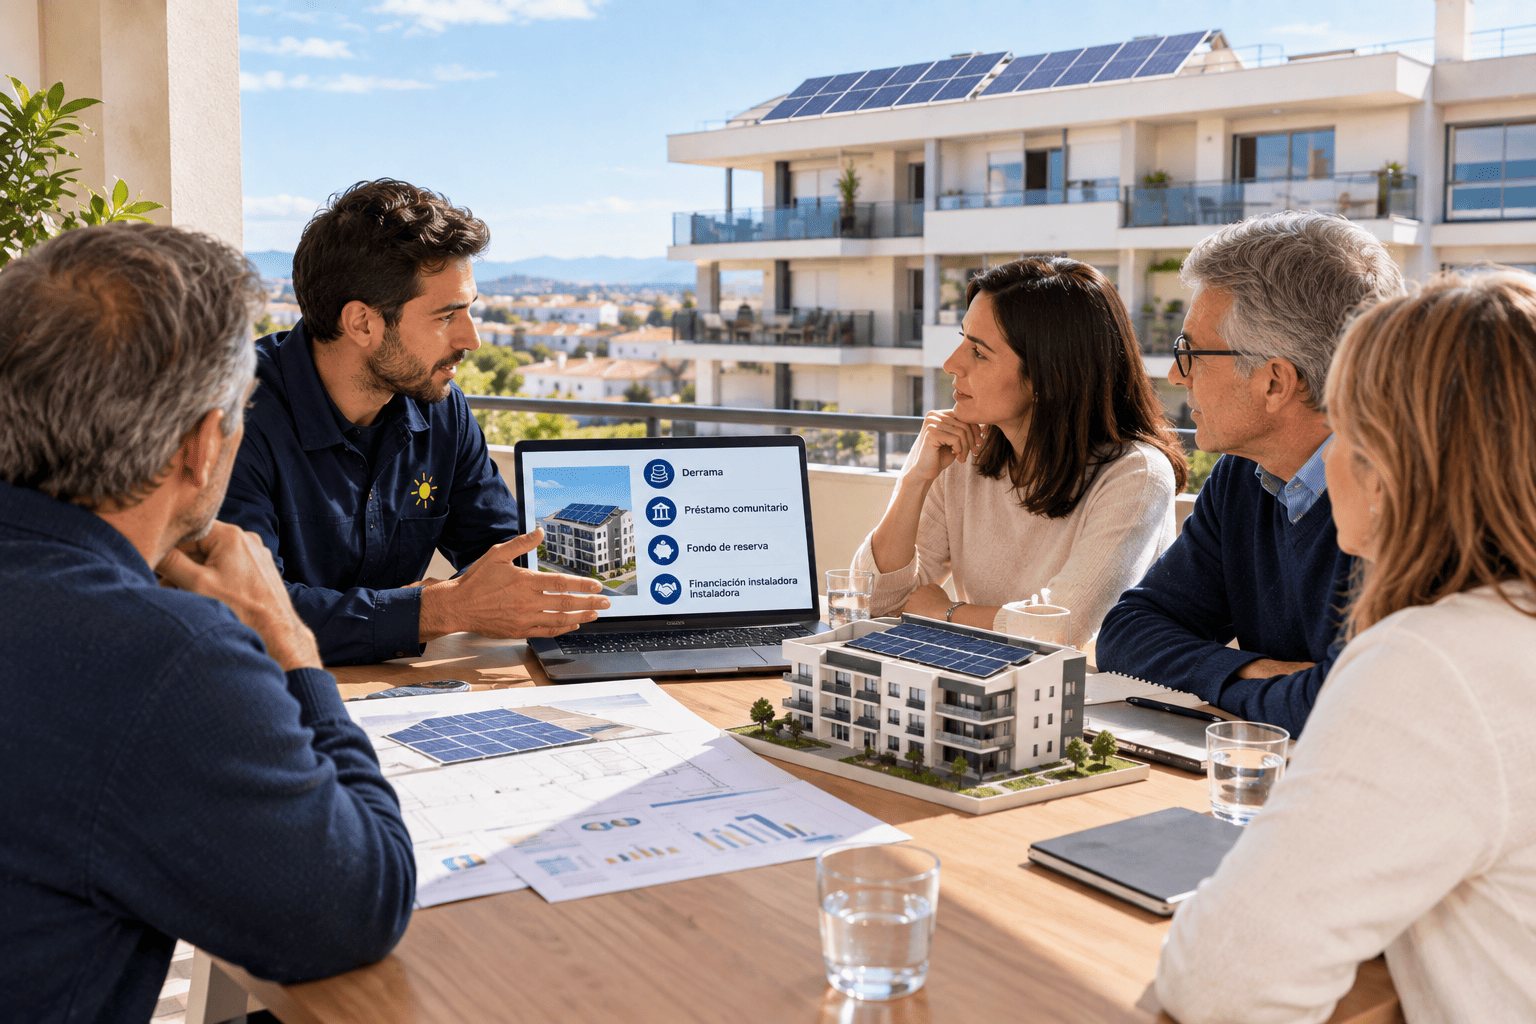


Si buscas financiación disponible para proyectos de energía solar doméstica y vives en un piso o formas parte de una comunidad de propietarios, es importante que sepas algo desde el principio: financiar placas solares en un edificio no funciona igual que financiarlas en una vivienda unifamiliar. No hay un único propietario pidiendo un préstamo a su nombre, sino una comunidad completa que tiene que decidir, aprobar y pagar el proyecto de forma colectiva. En esta guía te explicamos las vías de financiación específicas para ese escenario.
Si lo que buscas es financiación para una vivienda unifamiliar de un único propietario, te interesa más nuestra guía sobre opciones de financiación para la compra de placas solares en España, donde cubrimos préstamos verdes, ampliación de hipoteca y financiación directa con la instaladora a nivel individual.
Por qué la financiación en comunidades de vecinos es diferente
Antes de ver las opciones concretas, tres particularidades que cambian el planteamiento:
La decisión se toma en junta, no de forma individual. La Ley de Propiedad Horizontal (artículo 17) exige el voto favorable de la mayoría simple de propietarios para aprobar una instalación de autoconsumo colectivo en zonas comunes. Sin esa aprobación, no hay proyecto que financiar.
La financiación se solicita a nombre de la comunidad (CIF), no de cada vecino. Esto cambia las condiciones respecto a un préstamo personal: los bancos evalúan la solvencia de la comunidad como entidad, no la de cada propietario individualmente, y las cuotas se reparten según el coeficiente de propiedad horizontal de cada vivienda.
Existen vías de pago que no existen en una vivienda unifamiliar, como la derrama extraordinaria o el uso del fondo de reserva de la comunidad, además de las opciones de préstamo tradicionales.
Las vías de financiación disponibles para tu comunidad
1. Derrama extraordinaria
Cómo funciona: la comunidad aprueba en junta un pago único repartido entre todos los propietarios según su coeficiente, destinado íntegramente a cubrir el coste de la instalación.
Ventajas: sin intereses, sin papeleo bancario, la comunidad es propietaria del sistema desde el primer día.
Inconvenientes: requiere que todos los propietarios puedan asumir un desembolso puntual, lo que en comunidades con inquilinos o propietarios con menor liquidez puede generar resistencia en la votación.
Cuándo tiene sentido: comunidades pequeñas o con buena situación financiera conjunta, donde el desembolso por vivienda resulta asumible.
2. Fondo de reserva de la comunidad
Cómo funciona: muchas comunidades disponen de un fondo de reserva obligatorio (mínimo el 5% del último presupuesto ordinario según la Ley de Propiedad Horizontal) que puede destinarse, total o parcialmente, a financiar mejoras energéticas.
Ventajas: no requiere derrama ni préstamo si el fondo es suficiente.
Inconvenientes: reduce el colchón disponible de la comunidad para otras contingencias; en la práctica, pocas comunidades tienen fondo suficiente para cubrir el proyecto completo sin combinarlo con otra vía.
3. Préstamo comunitario (a nombre del CIF)
Cómo funciona: la comunidad solicita un préstamo como entidad, generalmente con el mismo aval o solvencia de la comunidad en su conjunto. La cuota mensual del préstamo se reparte entre los propietarios en el recibo de comunidad habitual, junto con el resto de gastos comunes.
Condiciones habituales del mercado: varios bancos ofrecen líneas específicas de préstamo sostenible para comunidades de propietarios destinadas a mejoras de eficiencia energética, incluyendo autoconsumo solar. Los plazos suelen extenderse hasta 10-15 años, con tipos de interés que dependen de la solvencia de la comunidad y de si el préstamo se cataloga como «préstamo verde» con condiciones preferentes.
Ventajas: evita la derrama puntual, distribuye el coste en el recibo mensual, no depende de la liquidez individual de cada propietario en el momento de la aprobación.
Inconvenientes: requiere aprobación bancaria de la comunidad como entidad (documentación, actas, estados de cuentas), y los intereses encarecen el coste total frente al pago al contado.
Cuándo tiene sentido: comunidades medianas o grandes donde una derrama única resultaría difícil de aprobar en junta, pero sí es viable repartir el coste en la cuota mensual habitual.
4. Financiación a través de la instaladora, a nivel de comunidad
Cómo funciona: la propia empresa instaladora ofrece financiación del proyecto completo a nombre de la comunidad, integrando presupuesto, instalación y pago en un único proceso.
Ventajas: simplifica la gestión —un solo interlocutor para toda la comunidad—, y la instaladora suele encargarse también de la tramitación de bonificaciones municipales aplicables al edificio.
Inconvenientes: conviene comparar siempre las condiciones frente a un préstamo bancario específico para comunidades, ya que no todas las instaladoras ofrecen los mismos plazos ni tipos.
5. Participación individual voluntaria (modelo mixto)
Cómo funciona: no todos los propietarios de un edificio están obligados a participar en el autoconsumo colectivo. La normativa permite que solo los vecinos que quieran adherirse al proyecto asuman su coste, mientras el resto queda fuera del reparto de energía y del pago.
Ventajas: evita el bloqueo de vecinos que no quieren o no pueden invertir; cada propietario decide su propio nivel de compromiso económico.
Inconvenientes: reduce la potencia total instalable si participan pocos vecinos, lo que puede afectar a la rentabilidad por vivienda; requiere una gestión de coeficientes de reparto más compleja.
Comparativa rápida
| Vía | Requiere aprobación bancaria | Afecta a la liquidez inmediata | Mejor para |
| Derrama | No | Sí, pago puntual | Comunidades pequeñas con buena liquidez |
| Fondo de reserva | No | Parcial | Comunidades con fondo acumulado suficiente |
| Préstamo comunitario | Sí | No, se reparte en cuota mensual | Comunidades medianas/grandes |
| Financiación con instaladora | Depende de la instaladora | No | Comunidades que buscan un proceso simplificado |
| Participación voluntaria | Depende de la vía elegida por cada vecino | Solo para quien participa | Comunidades divididas sobre el proyecto |
Qué ayudas se pueden combinar con la financiación
Independientemente de la vía de pago elegida, una comunidad de propietarios puede seguir beneficiándose de bonificaciones que reducen el coste neto del proyecto:
Bonificación del IBI y del ICIO, gestionadas a nivel municipal y aplicadas al edificio en su conjunto, con porcentajes y duración que varían según el ayuntamiento (lo explicamos con detalle en nuestra guía de subvenciones para placas solares en Alicante).
Deducción del IRPF, aplicable de forma individual por cada propietario que sea residente fiscal en España, sobre la parte proporcional del coste que le corresponde según su coeficiente.
Los grandes programas de subvención directa de los fondos Next Generation para autoconsumo cerraron a nuevas solicitudes a finales de 2023, por lo que conviene desconfiar de cualquier oferta que los presente como una ayuda vigente en 2026. Las convocatorias autonómicas específicas para comunidades energéticas siguen abriéndose por tramos, y en Solarea Tech hacemos seguimiento de ellas para aplicarlas cuando encajan con el proyecto.
Ejemplo práctico
Una comunidad de 10 viviendas en un edificio de Alicante decide instalar un sistema de autoconsumo colectivo de unos 8 kWp para cubrir zonas comunes y parte del consumo de las viviendas participantes. El coste total ronda los 10.000-12.000 euros.
- Con derrama: cada vivienda asume una única cuota proporcional a su coeficiente, sin intereses.
- Con préstamo comunitario a 10 años: el coste se reparte en la cuota mensual de comunidad durante una década, con un interés aplicado que encarece el total, pero sin necesidad de un desembolso puntual elevado.
- Con bonificaciones municipales aplicadas (IBI e ICIO del edificio) y la deducción IRPF de cada propietario residente fiscal, el coste neto efectivo de la comunidad se reduce de forma significativa frente al presupuesto bruto inicial.
La combinación óptima depende de la situación financiera concreta de la comunidad, algo que conviene calcular caso por caso antes de llevarlo a votación en junta.
Preguntas frecuentes
¿Puede una comunidad de vecinos pedir un préstamo para placas solares?
Sí. Varias entidades bancarias ofrecen líneas específicas de préstamo sostenible para comunidades de propietarios, solicitadas a nombre del CIF de la comunidad, con la cuota repartida en el recibo mensual habitual.
¿Todos los vecinos están obligados a pagar la instalación?
No necesariamente. La normativa de autoconsumo colectivo permite que solo los propietarios que quieran participar asuman el coste y reciban la energía generada, aunque la instalación en sí (obra en zona común) sí requiere la aprobación de la mayoría simple en junta.
¿Es mejor una derrama o un préstamo comunitario?
Depende de la liquidez de la comunidad. Una derrama evita intereses pero exige un desembolso puntual que no todos los propietarios pueden asumir con facilidad; un préstamo comunitario reparte el coste en el tiempo a cambio de pagar intereses.
¿Se pueden combinar varias vías de financiación?
Sí. Es habitual usar el fondo de reserva para cubrir una parte del coste y complementar el resto con una derrama menor o un préstamo, ajustando la combinación a la situación de cada comunidad.
¿Las bonificaciones fiscales aplican igual en una comunidad que en una vivienda unifamiliar?
Las bonificaciones municipales (IBI, ICIO) se aplican al edificio en su conjunto. La deducción del IRPF, en cambio, se calcula de forma individual para cada propietario residente fiscal, sobre la parte del coste que le corresponde según su coeficiente de propiedad.
Solicita un estudio para tu comunidad
En Solarea Tech gestionamos proyectos de autoconsumo colectivo para comunidades de vecinos en toda la provincia de Alicante, desde el estudio técnico inicial y la propuesta de financiación más adecuada para vuestra situación, hasta la tramitación de bonificaciones municipales y la instalación completa.
👉 Solicita tu estudio gratuito para tu comunidad y te ayudamos a preparar la propuesta para la junta de propietarios.
📞 669 34 86 07